
الضرائب العقارية ببساطة … إعرف حقك و استفد من التخفيضات
1. ما هي الضريبة على العقارات المبنية، ومن الملتزم بأدائها؟
الضريبة على العقارات المبنية هي ضريبة يلتزم بها المالك أو المنتفع أو المستغل، وتُفرض على الوحدة العقارية في حالات محددة، منها أن تكون الوحدة جاهزة للاستخدام حتى وإن كانت مغلقة، أو أن تكون غير مجهزة ولكنها مستغلة. ويتم تحديد الضريبة على أساس القيمة الإيجارية السنوية المقدرة للوحدة، وتُحتسب بنسبة 10% من هذه القيمة بعد خصم مصاريف الصيانة وحد الإعفاء، وفقًا لأحكام القانون.
2. هل تخضع كل وحدة عقارية للضريبة؟
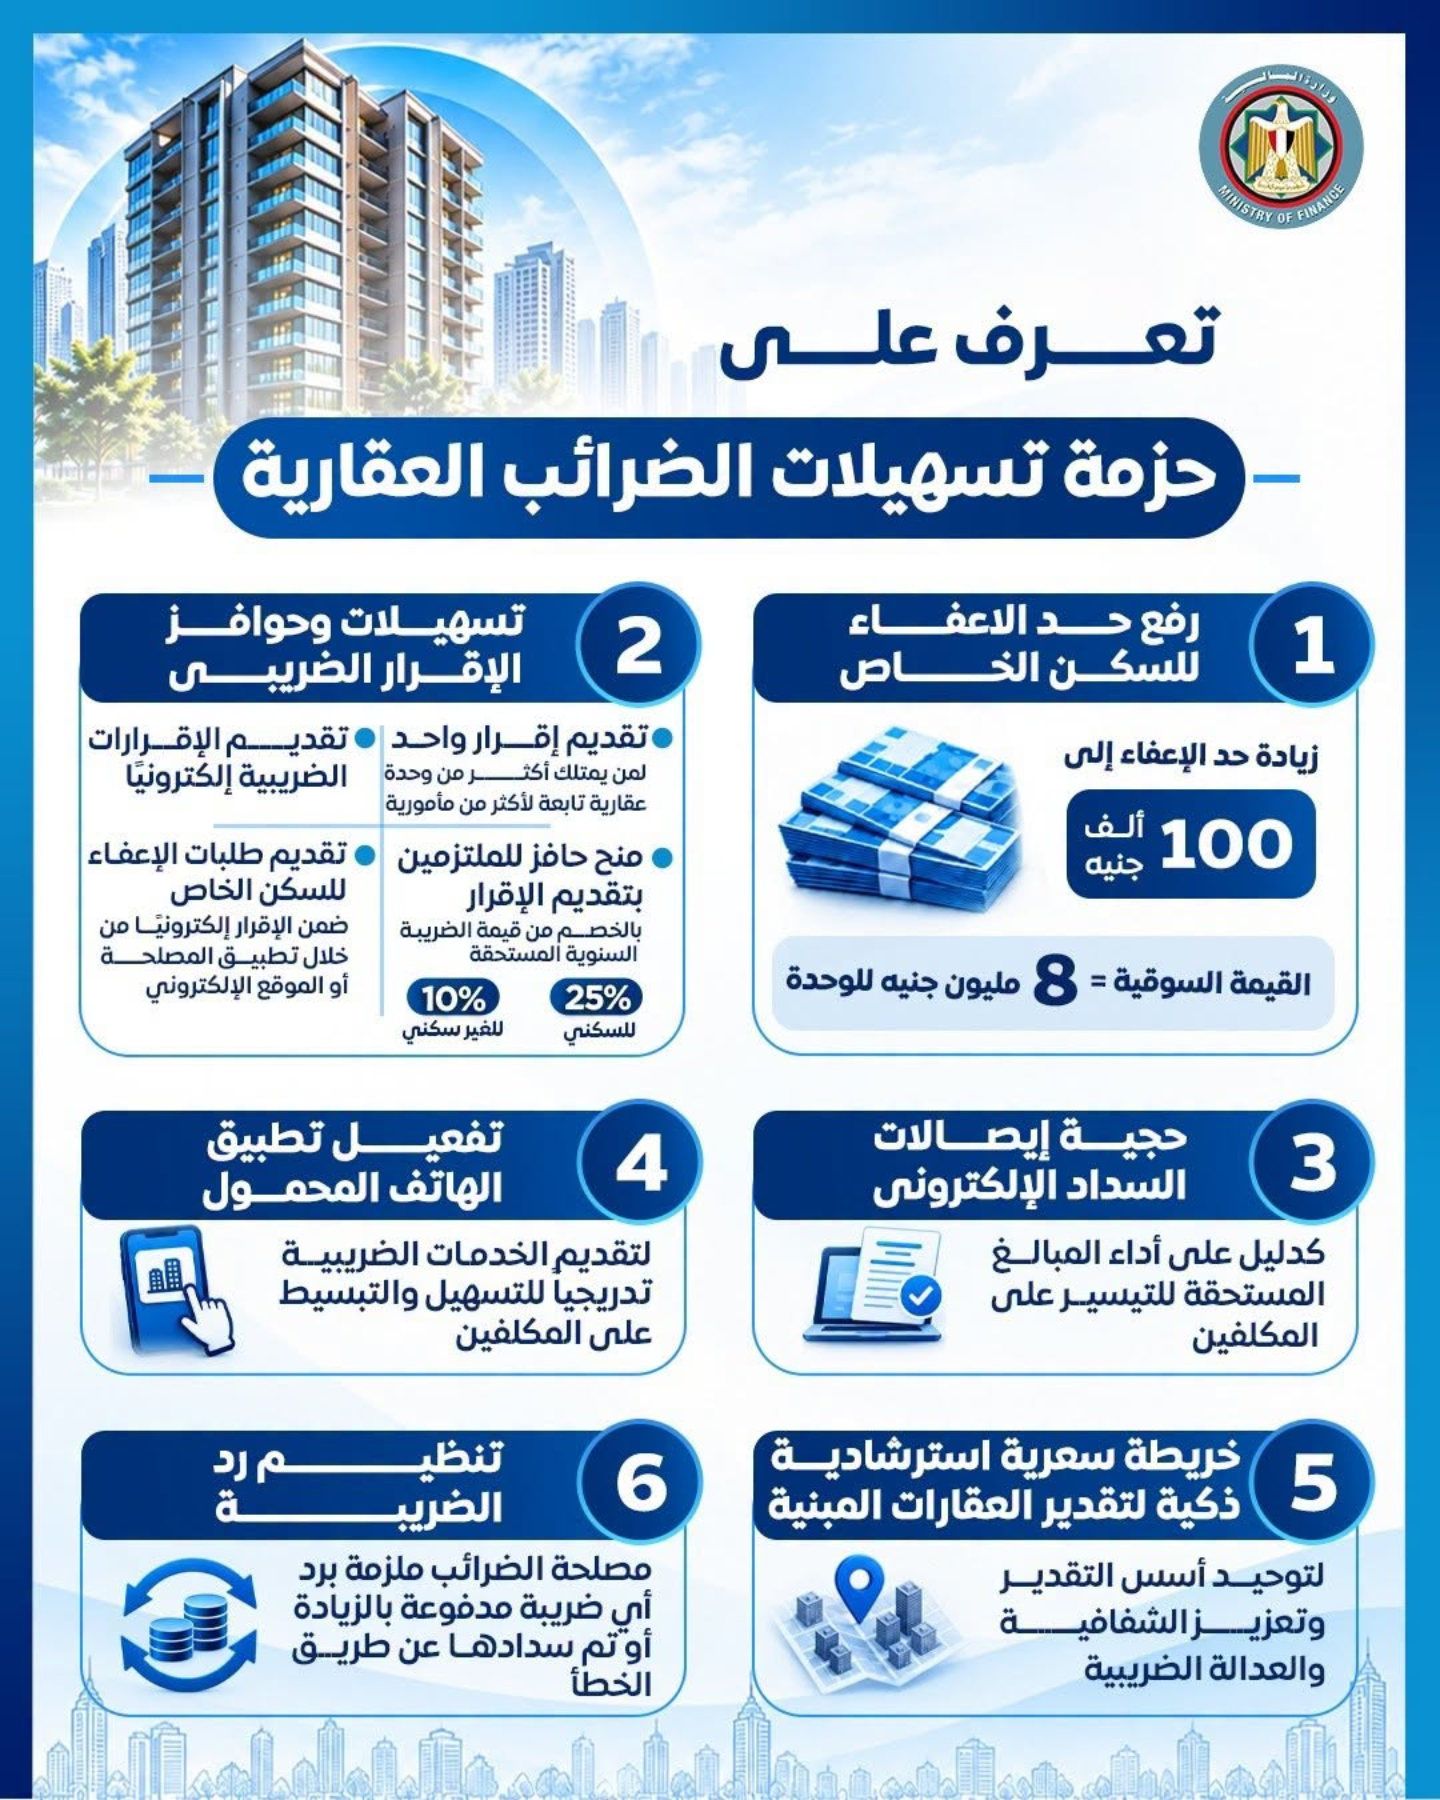
لا، فقد حدد القانون حالات وحدودًا معينة للإعفاء من الضريبة، من بينها حد الإعفاء للسكن الخاص الرئيسي للأسرة؛ حيث تُعفى وحدة سكنية واحدة للزوج والزوجة والأولاد القصر، في حدود 8 ملايين جنيه كقيمة سوقية للوحدة.
3. متى يتم تقديم الإقرار الضريبي، وهل يلتزم الجميع بتقديمه حتى في حالة إعفاء الوحدة من الضريبة؟
يتم تقديم الإقرار الضريبي كل خمس سنوات عن جميع العقارات المملوكة للمكلف. كما يتم تقديم إقرار سنوي في حالة شراء وحدة جديدة، أو إجراء تغيير في معالم الوحدات التي سبق تقديم إقرار عنها، مثل ضم وحدتين أو تقسيم وحدة، أو تغيير طبيعة استخدامها من سكني إلى غير سكني أو العكس.
ويلتزم كل مالك لعقار أو وحدة عقارية، سكنية أو غير سكنية، سواء كان شخصًا طبيعيًا أو اعتباريًا، بتقديم الإقرار، حتى إذا كانت الوحدة معفاة من الضريبة، على أن يتضمن الإقرار طلب الإعفاء.
أما المستأجر، فليس مالكًا أو منتفعًا أو مستغلًا للعقار، ومن ثم فهو غير ملزم بتقديم الإقرار.
4. ما الجديد في الإقرار الضريبي، وكيف يمكن تقديمه؟
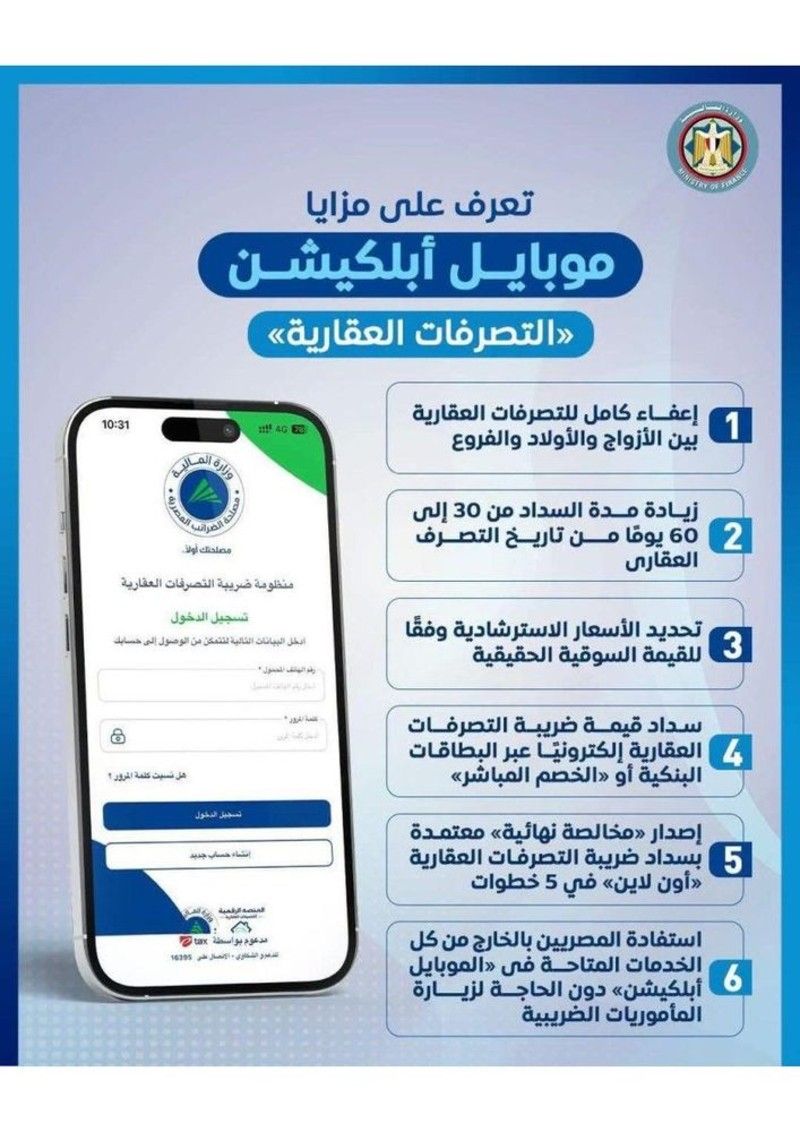
أصبح الإقرار الضريبي مبسطًا وموحدًا وإلكترونيًا، بعد أن كان يتعين تقديم إقرار لكل مأمورية على حدة، سواء داخل المحافظة نفسها أو خارجها.
ويمكن حاليًا تقديم إقرار واحد عن جميع العقارات الخاصة بالمكلف إلكترونيًا، من خلال تطبيق الهاتف المحمول أو الموقع الإلكتروني، دون الحاجة إلى التوجه إلى المأموريات.
5. لماذا يجب تقديم الإقرار الضريبي، وما آخر موعد لتقديم الإقرار الحالي؟
يساعد تقديم الإقرار على تحديث بيانات العقار، والحصول على الرقم القومي العقاري، وتحديد موقفه الضريبي بصورة صحيحة، كما يرتبط الالتزام بتقديم الإقرار بالاستفادة من الحوافز والتسهيلات الضريبية. ويُتاح تقديم الإقرار الحالي حتى نهاية شهر ديسمبر 2026.
6. ما الحوافز والتسهيلات المرتبطة بتقديم الإقرار؟
عند تقديم الإقرار بصورة صحيحة وفي الموعد المحدد، يستحق المكلف خصمًا سنويًا مستمرًا بنسبة 25% للوحدات السكنية، و10% للوحدات غير السكنية.
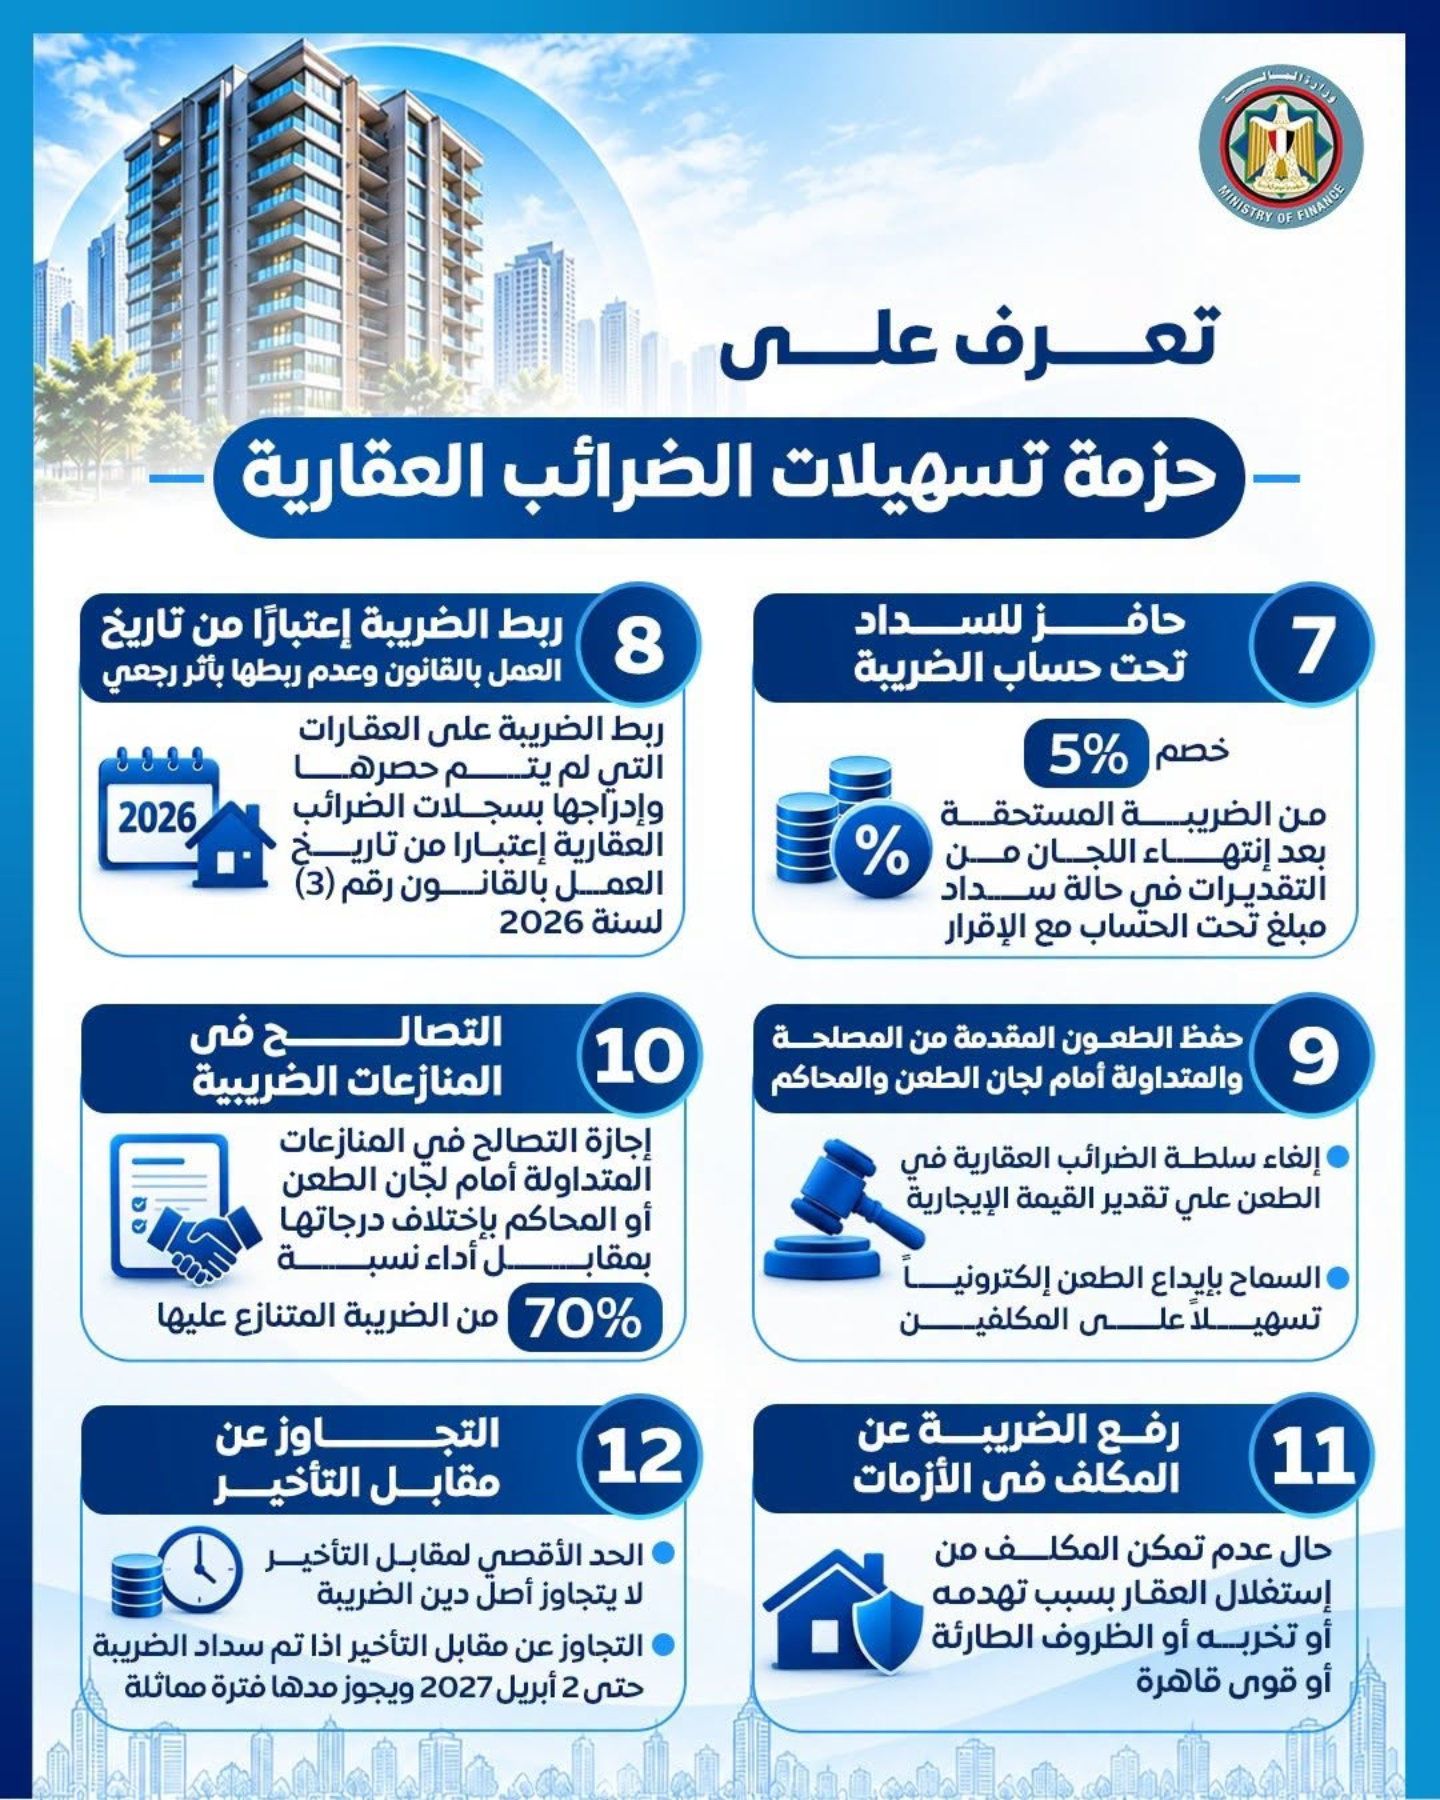
ويمكن زيادة نسبة الخصم بمقدار 5% إضافية في حالة السداد تحت حساب الضريبة، ليصل إجمالي الخصم إلى 30% للوحدات السكنية و15% للوحدات غير السكنية. ويتم خصم المبلغ المسدد تحت حساب الضريبة من ضريبة عام 2027، كما يمكن استرداده في حالة الإعفاء الكامل.
كذلك، لا تتم المحاسبة عن الفترات السابقة لمن لم يسبق له التعامل مع المصلحة، بشرط تقديم الإقرار في المواعيد المحددة.
7. كيف يتم تقدير الضريبة على العقار واحتسابها؟
يتم تقدير القيمة الإيجارية السنوية للوحدات السكنية وغير السكنية، مع خصم مصاريف الصيانة بنسبة 30% للوحدات السكنية و32% للوحدات غير السكنية، بالإضافة إلى حد الإعفاء المقرر قانونًا بحسب الأحوال.
ويتم احتساب الضريبة وفقًا للمعادلات التالية:
القيمة الرأسمالية = 60% × القيمة السوقية.
القيمة الإيجارية = 3% × القيمة الرأسمالية.
يُخصم من القيمة الإيجارية مصاريف الصيانة بنسبة 30% للسكني و32% لغير السكني للوصول إلى صافي القيمة الإيجارية.
يُخصم حد الإعفاء، وهو 100 ألف جنيه للسكن الخاص و1200 جنيه لغير السكني، للوصول إلى وعاء الضريبة.
الضريبة السنوية = 10% × وعاء الضريبة.
ثم يُخصم حافز الإقرار بنسبة 25% للسكني و10% لغير السكني، بالإضافة إلى 5% في حالة السداد تحت الحساب.
8. ما الضمانات التي تكفل عدالة تقدير الضريبة؟
تلتزم المصلحة بالإعلان عن الخريطة السعرية التي تحدد السعر لكل منطقة جغرافية، بما يضمن توحيد أساس التقدير للعقارات المتجانسة في المنطقة نفسها، مع مراعاة المساحة.
وفي حالة اعتراض المكلف على التقدير، يحق له الطعن عليه خلال 60 يومًا من تاريخ إخطاره بالقيمة الإيجارية والضريبة ونتيجة الحصر.
9. متى يتم سداد الضريبة على العقارات المبنية، وهل يجوز تقسيطها؟
تُسدد الضريبة سنويًا، وتستحق في الأول من يناير من كل عام. ويمكن للمكلف سدادها على قسطين متساويين؛ يستحق القسط الأول خلال الفترة من يناير حتى نهاية يونيو، ويستحق القسط الثاني من يوليو حتى نهاية ديسمبر من كل عام.
كما لا يوجد ما يمنع من سداد الضريبة بصورة شهرية في حدود قيمة القسط المستحق، وتتم إجراءات السداد إلكترونيًا بما يتيح توثيقها والرجوع إليها في أي وقت.
10. ما موقف المنازعات الضريبية السابقة، وما الخيارات المتاحة لإنهائها؟
يوجد مساران لإنهاء المنازعات الضريبية:
الأول: التصالح الضريبي، حيث يجوز التصالح في المنازعات المتداولة أمام لجان الطعن أو المحاكم على اختلاف درجاتها، مقابل أداء نسبة 70% من إجمالي الضريبة المتنازع عليها، مع التجاوز عن 100% من مقابل التأخير، على أن يتم تقديم الطلب حتى 2 أكتوبر 2026.
الثاني: إنهاء المنازعات، حيث يجوز طلب إنهاء المنازعات المتداولة أمام لجان الطعن أو المحاكم على اختلاف درجاتها إذا كانت لدى المكلف أسباب يرى معها أن حقه في التخفيض يزيد على 30%، على أن يتم تقديم الطلب حتى 31 ديسمبر 2026.
ولمزيد من التفاصيل، يمكن التواصل مع مصلحة الضرائب العقارية عبر الخط الساخن 17848.
شاهد الفيديو للتسجيل علي التطبيق وتقديم الإقرار
 الخبر التالي
أخبار ذات صلة
 بيان صحفي

كل ما تريد أن تعرفه.. عن تسهيلات الضرائب العقارية
 اقرأ المزيد